当サイトの記事は編集部が法令・国土交通省などの公的機関、業界団体やメーカーの公開情報を調べて独自に執筆しています。記事内に定額カーリースのサービスへの案内(広告)を含みます。
手間とお金をかけてレストアした車、もし事故や盗難にあったらと思うと落ち着かないですよね。『古い車だから車両保険は無理と言われた』という話を聞いて、不安になっている方もいるはずです。
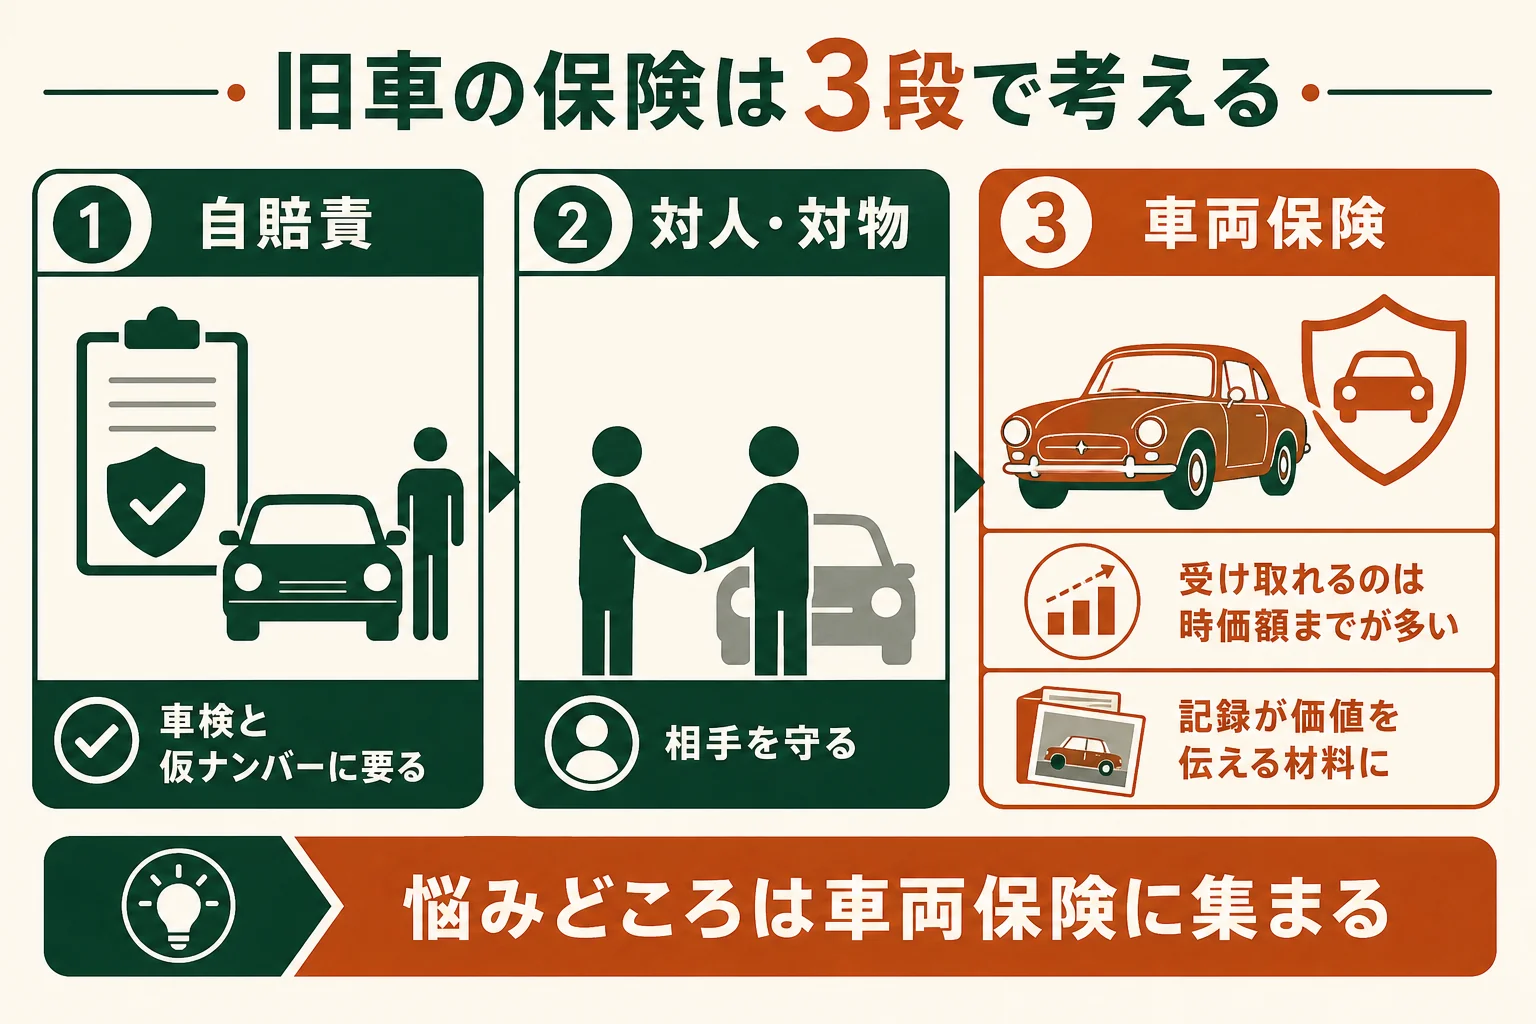
結論から言うと、旧車の保険は「自賠責」「任意保険の対人・対物」「車両保険」の3段に分けて考えると分かりやすくなります。旧車ならではの悩みが出るのは、ほとんどが3段目の車両保険です。
この記事では、3段それぞれで気をつける所と、車両保険で車の価値をどう伝えるかをお伝えしますね。
旧車の保険は3段に分けて考えよう
自賠責は旧車でも入る保険で、車検にも要ります。任意保険の対人・対物は相手への補償です。旧車で迷いやすいのは、自分の車を守る車両保険の「いくらで入れるか」です。
『旧車の保険って、何から考えればいいの?』と迷いますよね。まずは保険を3つの段に分けて、それぞれ何を守るのかを見てみましょう。
| 段 | 何を守るか | 旧車で気をつける所 |
|---|---|---|
| 1. 自賠責保険 | 事故の相手(人)への最低限の補償 | 車検の時に証明書が要る。仮ナンバーには紙の証明書 |
| 2. 任意保険の対人・対物 | 相手の人・物への補償の上乗せ | 等級の引き継ぎ、2台目の割引の条件 |
| 3. 車両保険 | 自分の車の修理・全損・盗難 | 保険金額をいくらにできるか。改造やレストアの扱い |
1段目と2段目は、新しい車とそれほど変わりません。悩みどころは3段目に集まっているんです。
「旧車」の決まった定義はない
保険会社の商品を見る時に気になるのが、「何年たったら旧車なのか」ですよね。実は、道路運送車両法や保安基準には「旧車」「クラシックカー」という言葉の定義はありません。
国際団体のFIVAは、ヒストリック・ビークルを「少なくとも30年」を経た車などと定めています。ただ、保険の商品ごとに対象の年数は違うので、契約の条件で確かめるのが確実です。
旧車やレストアの基本はレストアとはで紹介しています。
自賠責保険:旧車でも同じ。切らさないことが大事
自賠責の料率は車種と保険期間ごとに決まっていて、旧車向けの区分はありません。2026年11月1日以降に始まる契約から料率が上がるので、車検の時期と合わせて確かめておきましょう。
自賠責は、旧車でも新しい車でも同じ仕組みです。ただ、レストア中や不動車の時は、気づかないうちに切れていることがあるんです。
2026年11月からの自賠責保険料
損害保険料率算出機構によると、自賠責の基準料率は平均6.2%引き上げられます。新しい料率は2026年11月1日以降に保険期間が始まる契約から使われます。
| 車種(離島・沖縄県を除く) | 24か月 現行 | 24か月 改定後 |
|---|---|---|
| 自家用乗用自動車 | 17,650円 | 18,560円 |
| 軽自動車(検査対象車) | 17,540円 | 18,660円 |
| 一般原動機付自転車 | 8,560円 | 9,630円 |
最も代表的な自家用乗用自動車(24か月)では、5.2%(910円)の引き上げです。
36か月の契約も上がります。自家用乗用自動車は23,690円から24,690円に、軽自動車は23,520円から24,830円に変わります。
引き上げの理由として、同機構は2023年度の引き下げの時に充てた資金が保険金の支払いで減ったことや、物価・賃金の上昇などを挙げています。旧車だけが上がるわけではないので、そこは安心してくださいね。
旧車で自賠責が関わる3つの場面
- 車検(継続検査)の時に、自賠責の証明書を出す
- 車検切れの車を仮ナンバーで動かす時に、紙の証明書を見せる
- 廃車(一時抹消を含む)した時に、残りの期間の解約を申し出る
横浜市の案内では、仮ナンバーの申請には紙の自賠責保険証明書が要り、PDFの証明書は使えません。不動車を検査場まで運ぶ予定がある方は、覚えておくと慌てずに済みます。
国土交通省の自賠責のポータルでは、廃車した時の解約は契約している保険会社の窓口で行い、代理店ではできないとされています。保険期間の残りが1か月未満なら、戻ってくる保険料はありません。
任意保険の対人・対物:相手への補償と等級の話
対人・対物は事故の相手を守る保険なので、旧車でも外さないでおきたい部分です。旧車に関わるのは、ぶつけられた時に相手から受け取れる額が「時価額」までになりやすいことです。
『旧車は乗る回数が少ないから、任意保険はいらないかな』と考える方もいるかもしれません。ただ、休日に乗るだけでも、事故の相手への責任は同じなんです。
ぶつけられた時は「時価額」が上限になりやすい
旧車の持ち主が知っておきたいのが、相手の対物保険から受け取れる額です。日本損害保険協会の説明では、損害賠償は車の時価額が限度になります。
例えば、時価額100万円の車の修理費が150万円かかる場合、相手に請求できる上限は100万円です。修理費が時価額を超える分は、相手には請求しきれないんです。
日本損害保険協会によると、時価額と修理費の差額を一定額を限度に補償する特約(対物差額修理費用補償特約など)を扱っている会社もあります。これは事故の相手の車を直す時のための特約です。自分が加害者になった時に、相手の大事な車の修理で話がこじれにくくなる備えとして見ておくとよいですよ。
自分の旧車の修理費を自分の保険で備えたい時は、3段目の車両保険の出番です。
等級は最初6等級から
日本損害保険協会の説明では、自動車保険を初めて契約した時の等級は6等級です。廃車や譲渡で契約をいったん止める時は、条件を満たすと「中断特則」で等級を引き継げます。
手続きは一般的に解約日から13か月以内(または5年以内など)とされています。レストアで長く乗らない時期がある方は、保険を解約する前に中断の手続きを確かめておきましょう。
例えば、レストアで車を一時抹消して1年以上乗らない場合を考えてみてください。何もせずに解約すると、育ててきた等級を次の車で使えなくなることもあるんです。
『どうせまた乗るから』と後回しにせず、抹消登録証明書などの書類がそろったら保険会社に中断の相談をしておきましょう。
旧車の車両保険:保険金額はどう決まる?
車両保険の保険金額は、ふつう「同じ車種・同じ年式・同じ傷み具合の車を買い直す価格」で決まります。旧車は、この価格が保険会社と持ち主で食い違いやすいのが悩みの元です。
ここがこの記事でいちばん大事なところです。『大事にしてきた車なのに、保険金額が思ったより低い』という声は、この仕組みから生まれています。
一般的な車両保険の決まり方
日本損害保険協会の説明では、自家用の乗用車の車両保険は「市場販売価格相当額」を保険金額にします。同一車種・同年式で同じ損耗度の車を買う時の価格、つまり買い直しの価格です。
車の価格は保険期間中にも下がるため、契約時の価格で保険金額を固定する「車両価額協定保険特約」が自動で付いているのが一般的です。ただし、約款は保険会社によって違います。
旧車は流通している台数が少なく、市場の価格が分かりにくいことがあります。そのため、保険会社が出す金額と、持ち主が思う価値に差が出やすいんです。
旧車向けの商品を扱う保険会社もある
製造から一定の年数がたった車を対象に、車両保険の金額を話し合って決める商品を案内している保険会社もあります。確認できたある保険会社の商品の例では、条件は次のようになっていました。
| 項目 | 確認できた商品の例 |
|---|---|
| 対象の車 | 製造年から25年以上たった国産車・輸入車(二輪を含む) |
| 走行距離 | 年間5,000km以内 |
| 車の状態 | ふつうに走れる状態の登録車両 |
| 車両保険 | 原則として付ける |
| 保険金額の決め方 | 購入金額(車体本体価格と消費税)や市場価格などから決める |
| 継続の時 | 原則として減らさず、前の年と同じ金額 |
| 引き受けない車 | レプリカ・改造車 |
『これなら入れそう』と思った方もいるかもしれませんね。ただ、条件は会社ごとに違うので、この表はあくまで一つの例として見てください。
この商品の例では「レストアや修理に要した費用をそのまま元の車両価値に加算することはいたしません」とされていました。かけたお金がそのまま保険金額になるわけではない、という点は知っておきたいところです。
ふつうの車両保険と旧車向けの商品を比べると
どちらが合うかは、車の年式と乗り方で変わります。確認できた例をもとに、違いを並べてみますね。
- 年式の条件が無く、多くの車で選べる
- 毎日の通勤など、走る距離が多くても相談しやすい
- 保険金額は買い直しの価格が基本で、旧車は低めになりやすい
- 製造から25年以上などの年式の条件がある
- 年間の走行距離や改造の有無に条件がある
- 購入金額や市場価格から金額を決め、継続でも原則減らさない
改造やレストアの内容は契約前に伝える
レストアのついでに、エンジンや足回りを今の部品に替える方もいますよね。上の例のように、改造車を引き受けない商品もあります。
契約の前に、どこをどう直したか、何を替えたかを正直に伝えておきましょう。改造の範囲によっては車検の手続きが関わることもあるので、レストアと改造・構造変更も読んでおくと安心です。
レストア車の価値を伝えるために準備しておくこと
保険金額の話し合いで頼りになるのは、写真・領収書・整備記録です。手元にそろっていれば、車の状態と価値を説明しやすくなります。
保険会社に価値を分かってもらうには、言葉だけでは足りないことも。実は、日ごろの記録がいちばんの味方になるんです。
- 購入した時の契約書や領収書を探す
- レストア前・作業中・仕上がりの写真をまとめる
- 部品代や作業代の明細を時系列に並べる
- 点検整備記録簿のコピーを用意する
- 年間にどのくらい走るかを書き出しておく
それぞれの記録が、保険会社に何を伝えてくれるのかを並べてみました。
| 記録 | 伝えられること |
|---|---|
| 購入時の契約書・領収書 | いくらで手に入れた車か |
| レストア前後の写真 | どんな状態からどこまで直したか |
| 部品代・作業代の明細 | どの部品を替え、どこに手を入れたか |
| 点検整備記録簿 | ふだんから整備されてきた車か |
| 走行距離のメモ | 年にどのくらい乗るか(商品の条件に関わる) |
『明細なんて取っていなかった』という方も、今日から残し始めれば遅くありません。
保険会社に相談する時は、こんなふうに聞いてみるとスムーズです。
「製造から年数がたった車ですが、車両保険の金額はどうやって決めますか?」「レストアの記録があるのですが、見てもらえますか?」
写真や記録の残し方はレストアの記録の残し方で詳しく紹介しています。レストア済みの車を買う時に確かめたいことはレストア済みの車とはにまとめました。
旧車の保険でよくある相談
知恵袋では「クラシックカーほど古くない旧車でも車両保険に入れる?」「全損しても全額出ないって本当?」という相談がよく読まれています。どちらも保険金額の決まり方が分かると見通しが立ちます。
閲覧の多い相談を、要約して答えてみますね。
相談1:クラシックカーほど古くない旧車でも入れる車両保険はある?
「クラシックカーと呼ぶほど古くはないが、旧車と呼ばれる年式の車。車両保険に入れるところはあるのか」という相談です。
旧車向けの商品は、対象の年数が決まっていることが多いです。上で紹介した例では「製造年から25年以上」でした。
その年数に届かない車は、ふつうの車両保険で、買い直しの価格を元に金額を決めることになります。何社かに同じ情報を伝えて、金額と条件を比べてみてください。
相談2:旧車は全損しても保険が全額出ないって本当?
「旧車は車両保険に入っていても、全損で全額は出ないと聞いた」という相談です。
車両保険で出るのは、契約で決めた保険金額までです。保険金額が買い直しの価格で低めに決まっていれば、思っていたより少なく感じることがあります。
また、相手の対物保険から受け取る場合は、時価額が上限になります。『こんなはずじゃなかった』とならないよう、契約の時に保険金額の根拠を聞いておきましょう。
相談3:改造にかけたお金も盗難の時に出る?
「改造に大きなお金をかけた旧車が盗まれたら、改造費も含めて出るのか」という相談です。
確認できた商品の例では、改造車はそもそも引き受けず、レストアや修理の費用もそのまま上乗せしないとされていました。改造の部分をどう扱うかは保険会社や商品によって違います。
改造した部分の明細と写真を残し、契約前に「この部分は保険金額に入りますか?」と確かめておきましょう。
「月に2〜3回しか乗らないクラシックカーでも車両保険は要るか」という相談もよくあります。乗る回数が少なくても、盗難や保管中の事故はありえます。年間の走行距離が条件になっている商品もあるので、乗り方を正直に伝えて相談してみてください。
旧車を趣味に回すなら:2台持ちの保険と毎日の車
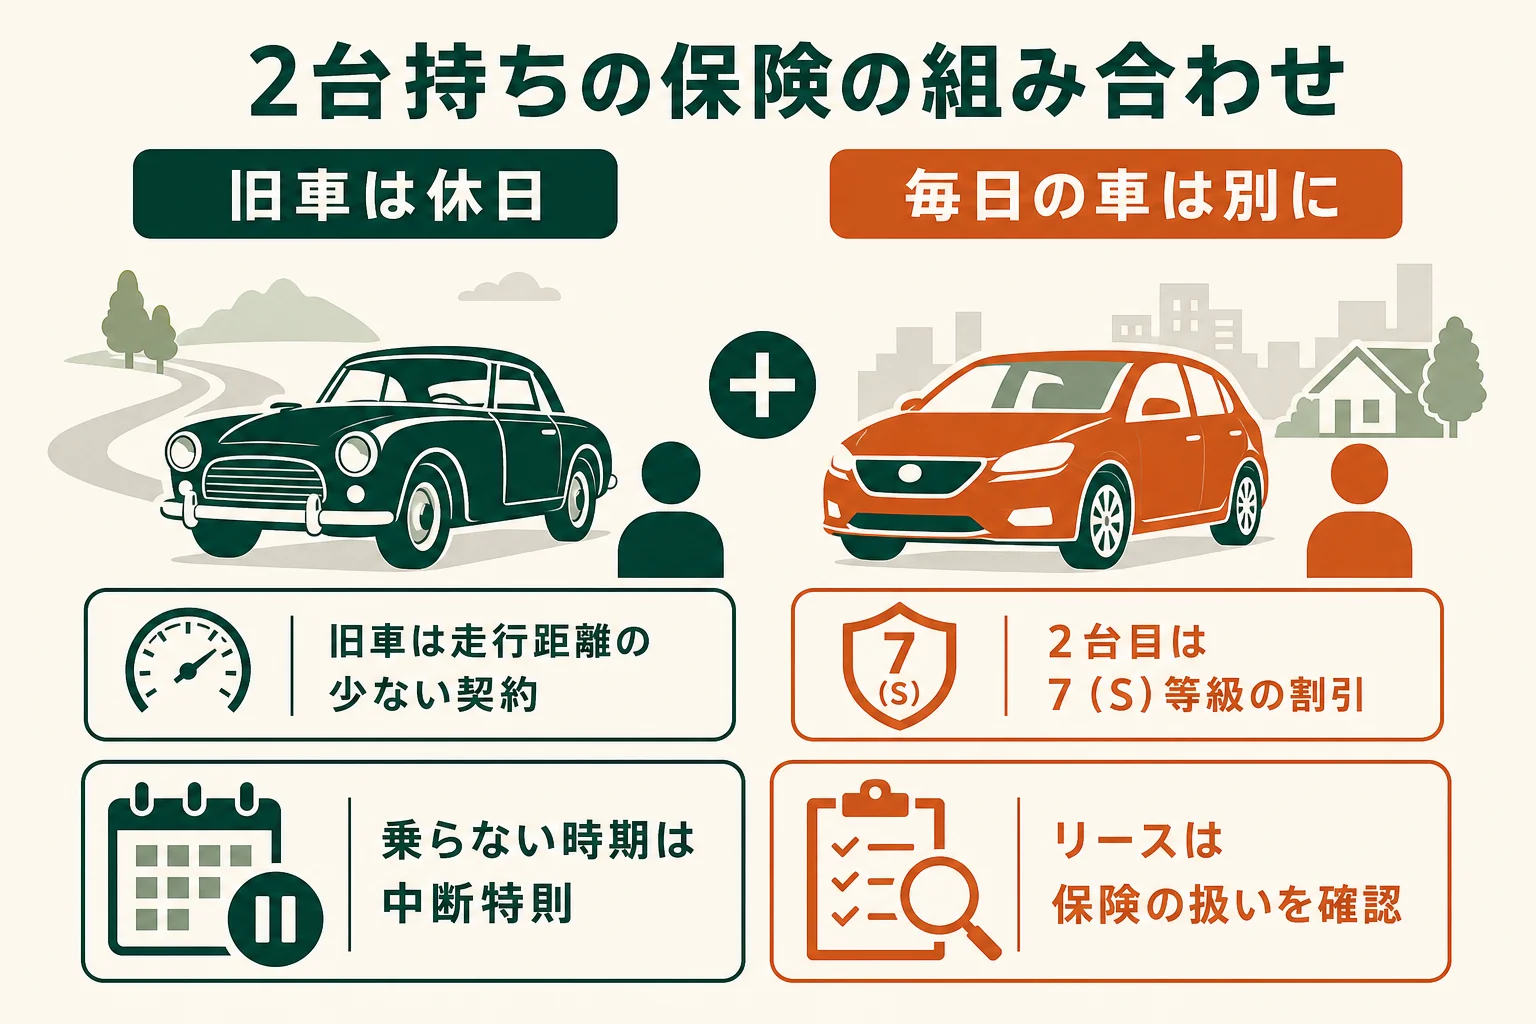
旧車を休日の車にして、毎日の車を別に持つ人もいます。2台目の任意保険は、条件を満たすと7(S)等級から始められる割引があるので、組み合わせを考えてみましょう。
旧車で毎日通勤すると、走る距離が増えて保険の条件に合わなくなることも。そこで、旧車は休日に、毎日の足は別の車に、と分けて考える方もいるはずです。
2台目の保険は7(S)等級から始められることがある
複数の損害保険会社の案内では、1台目を11等級以上で契約している人が2台目を新たに契約すると、一定の条件で7(S)等級から始められます。いわゆるセカンドカー割引です。
日本損害保険協会は、この割引のために1台目の契約の有無や等級を保険会社どうしで確かめる制度を運営しています。細かい条件は会社ごとに違うので、契約前に確かめておきましょう。
| 持ち方 | 保険で考えること |
|---|---|
| 旧車1台で毎日乗る | 走行距離が増え、旧車向け商品の条件に合わないことがある |
| 旧車は休日、毎日の車を別に持つ | 2台目の割引の条件、旧車は走行距離の少ない契約に |
| 旧車を手放して乗り換える | 等級は中断特則や新しい車への入れ替えで引き継ぐ |
2台持ちの考え方は旧車を趣味の車にして2台持ちで、税や駐車場も含めて紹介しています。維持費の全体像は旧車の維持費にまとめました。
毎日の車をカーリースで持つ時の保険
毎日の車を新しく持つ方法の一つに、カーリースがあります。国民生活センターによると、税金や点検整備費用などを月々の料金に含め、定額で車を使えるのが特徴です。
ただし、何が月額に含まれるかは契約によって違います。任意保険が入っているのか、自分で入るのかは、契約前に確かめておきたいところです。
- 原則として中途解約ができず、解約できても解約金がかかることが多い
- 走行距離や改造に制限がある場合がほとんど
- 満了時に返却するか買い取るか、残価の精算があるか
- 任意保険が月額に含まれるか、自分で入るか
旧車は大事に乗る趣味の車として残し、毎日の買い物や送り迎えは新しい車に任せる。そんな持ち方を考えている方は、月々定額で新車に乗れるカーリースも比べてみてください。
定額カーリース(PR)
毎日乗る車は、月々定額のカーリースという選択肢も
旧車は休日の楽しみに回して、通勤や買い物の車は別に持ちたい。レストアの間の足が要る。直すより新しい車に乗り換えたい。そんな時は、税金や車検代をまとめて月々定額で新車に乗れるカーリースも比べてみてください。契約年数・月額に含まれる物・走行距離・途中でやめる時の条件は、申し込む前に公式の案内で確かめておくと安心です。
無料定額カーリースを見てみる料金・契約条件は公式サイトの最新の案内でご確認ください。
よくある質問
旧車でも車両保険に入れますか?
入れる場合があります。製造から一定の年数がたった車を対象に、保険金額を話し合って決める商品を扱う保険会社もあります。走行距離や改造の有無などの条件は会社ごとに違うので、何社かに相談してみてください。
クラシックカー保険は何年たった車が対象ですか?
商品ごとに違います。確認できたある保険会社の例では、製造年から25年以上たった国産車・輸入車(二輪を含む)が対象でした。法律上の「旧車」の定義はありません。
レストアにかけた費用は保険金額に入りますか?
そのまま上乗せされるとは限りません。確認できた商品の例では、レストアや修理の費用をそのまま車の価値に加算しないとされていました。写真や明細を残し、契約前に扱いを確かめておきましょう。
旧車がぶつけられた時、修理費は全額もらえますか?
日本損害保険協会の説明では、相手に請求できる損害賠償は車の時価額が上限です。修理費が時価額を超える分は請求しきれないので、自分の車両保険で備える考え方もあります。
旧車の自賠責保険料は高いですか?
自賠責の料率は車種と保険期間ごとの区分で、旧車だけ高くなる区分はありません。2026年11月1日以降に始まる契約では、自家用乗用自動車の24か月が18,560円です。
まとめ
- 旧車の保険は自賠責・対人対物・車両保険の3段で考える
- 自賠責は車検と仮ナンバーに要る。2026年11月から料率が上がる
- ぶつけられた時に相手に請求できるのは時価額まで
- 車両保険の金額は買い直しの価格が基本。旧車向けの商品を扱う会社もある
- レストアの写真・明細・整備記録が価値を伝える材料になる
- 毎日の車を分けるなら、2台目の割引とカーリースの条件を確かめる
コメント