当サイトの記事は編集部が法令・国土交通省などの公的機関、業界団体やメーカーの公開情報を調べて独自に執筆しています。記事内に定額カーリースのサービスへの案内(広告)を含みます。
レストアの見積もりを見て、『一度にこの金額は払えない。ローンを組むしかないのかな』と悩んでいませんか。好きな車やバイクを直したい気持ちと、お金の不安の間で揺れますよね。
結論から言うと、レストアの払い方は「一括」「作業を分けて進める」「ローン」の3つから選べます。レストアでローンを使うなら、追加の費用や作業の期間まで含めて考えておくのが大切です。
この記事では、3つの払い方の比べ方と、ローンを使う前に確かめたいことを順番にお伝えしますね。
レストアの費用、どう払うのがいい?
どの払い方が正しいという答えはありません。予算の余裕、作業を急ぐかどうか、追加の費用に耐えられるかで、合う払い方が変わります。
『ローンを使うのは、ちょっと後ろめたい』と感じる方もいるはずです。でも、払い方はあくまで手段なんです。
大事なのは、レストアの費用が「見積もりどおりに終わらないこともある」という点です。古い車やバイクは、分解してから傷みが見つかることがあります。
例えば、マツダの初代ロードスター向けレストアサービスでも、「車両を分解し、レストアメニュー対象外の機能損傷や問題が判明した場合は、お客様にご連絡」と書かれています。払い方を考える時は、この追加の可能性まで頭に入れておきましょう。
| 気になっていること | 考えておきたいこと |
|---|---|
| 一度に払えるお金が足りない | 作業を分けるか、ローンを使うか |
| 早く仕上げて乗りたい | 一括かローンで、まとめて進める |
| 追加の費用が出たら困る | 見積もりとは別に余裕を残す |
| 毎月の出費が増えるのが心配 | 返済と維持費を合わせて月いくらかを出す |
費用そのものの考え方は車のレストア費用で、レストアの基本はレストアとはで紹介しています。
払い方は3つ:一括・分けて進める・ローン
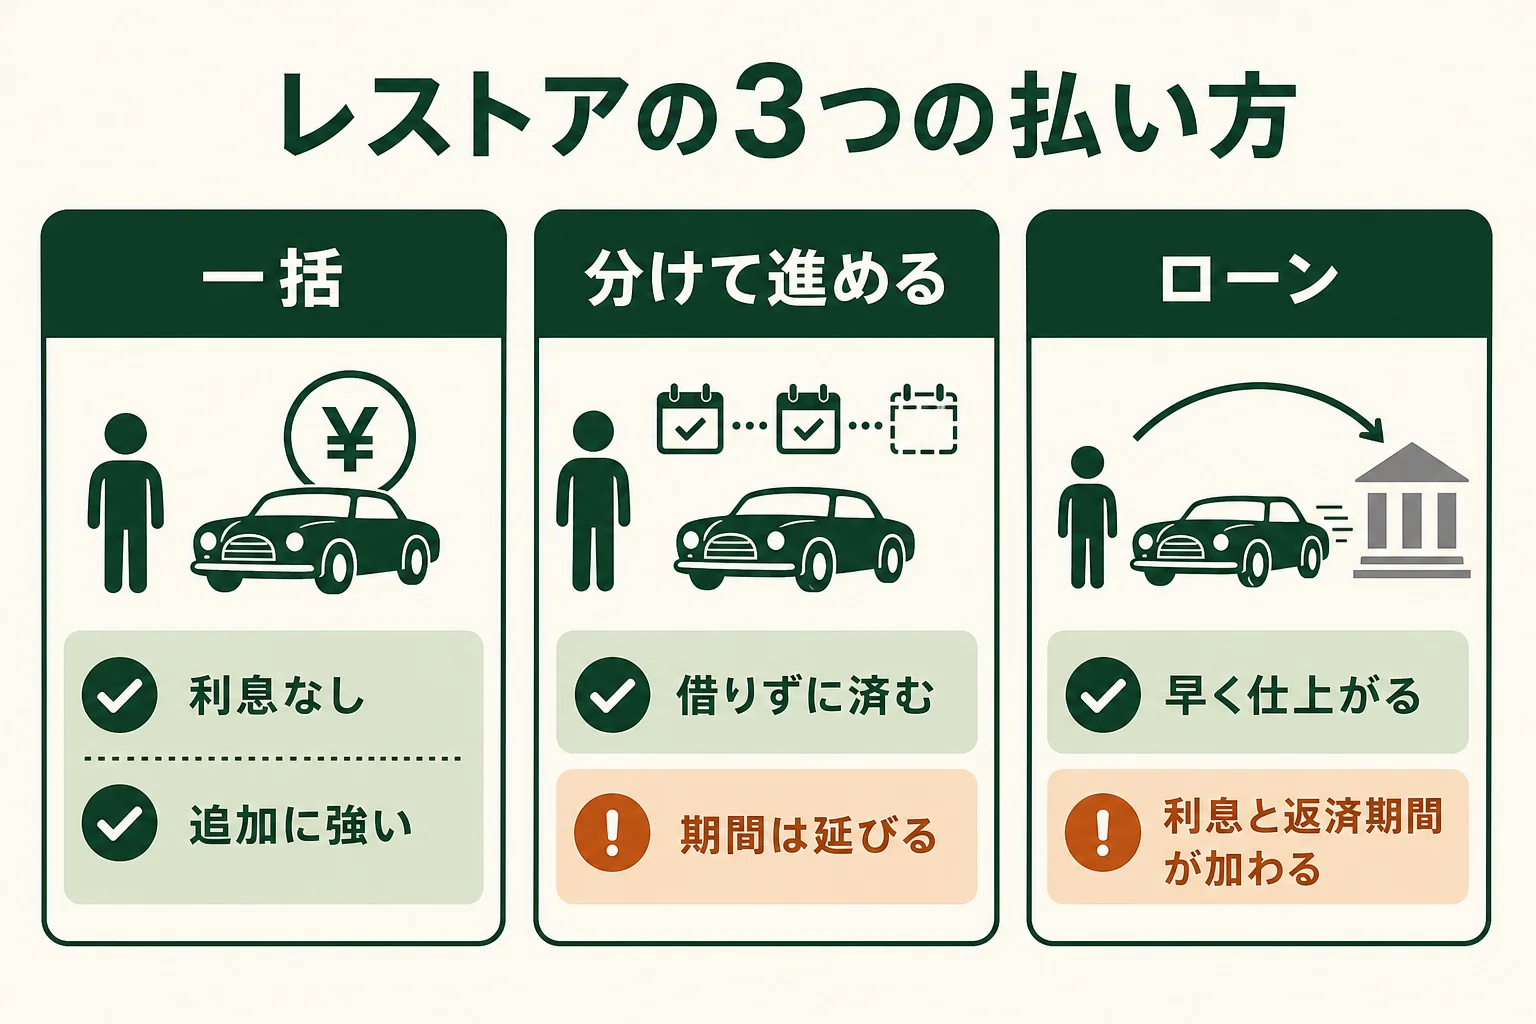
一括は利息がかからず追加にも対応しやすい一方、まとまったお金が要ります。分けて進めると借りずに済みますが、期間が延びます。ローンは早く進められますが、利息と返済の期間が加わります。
『どれを選べばいいの?』と迷いますよね。3つを並べてみると、それぞれの向き不向きが見えてきます。
| 比べる所 | 一括で払う | 作業を分けて進める | ローンを使う |
|---|---|---|---|
| 最初に要るお金 | 見積もりの全額 | 最初の作業の分だけ | 頭金や前金の分 |
| 払う総額 | 見積もりと追加の分 | 見積もりと追加の分 | 見積もりと追加の分に利息が加わる |
| 仕上がるまでの期間 | お店の作業の期間 | 作業の区切りごとに延びる | お店の作業の期間 |
| 追加の費用が出た時 | 手元の余裕で払える | 次の区切りに回せる | 借り足すか、手元から払う |
| 向いている人 | 貯めてから始められる人 | 急がず少しずつ進めたい人 | 早く仕上げたく、返済の見通しがある人 |
作業を分けて進めるという考え方
あまり知られていませんが、レストアは作業の区切りごとに進めることもできます。メーカーの公表例でも、基本メニューに追加メニューを足していく形になっているんです。
マツダのNAロードスター向けレストアサービス(税込)では、ボデー&エクステリアの基本メニューが4,510,000円〜です。そこに、インテリアやエンジン&パワートレインなどのオプションを足していく形になっていました。
民間のお店でも、「まずは走れるように」「次にボディ」「最後に内装」のように区切って頼めることがあります。区切り方は、お店に相談してみてください。
- 借りずに進められる
- 区切りごとに予算を見直せる
- 追加が出ても次の区切りに回せる
- 仕上がるまでの期間が延びる
- 分解したまま保管する期間が出ることがある
- お店によっては対応していない
レストアでローンを使う前に考えたいこと
ローンを使う前に、返済の総額と期間、追加が出た時の払い方、お店への支払いの時期の3つを確かめましょう。レストアは仕上がるまで乗れないので、乗れない間も返済が続くことを頭に入れておきます。
『月々の返済なら何とかなりそう』と思った時こそ、立ち止まって考えたいところです。レストアのローンには、車を買う時とは違う点があるんです。
乗れない間も返済は続く
レストアは、作業に何か月もかかることがあります。部品待ちや外注で、予定より長くなることも珍しくありません。
その間、車には乗れませんが、ローンの返済は始まっていることがほとんどです。作業の期間の目安はレストアにかかる期間で紹介しています。
追加が出た時にどう払うか
見積もりの金額ぴったりで借りると、追加が出た時に困ります。借り足せるとは限らないので、手元に余裕を残しておくのがおすすめです。
『追加が出たら、その時考えよう』では、作業が止まってしまうこともあるんですよね。
お店への支払いの時期
レストアでは、前金・中間金・完成時の支払いのように、何回かに分けて払う形もあります。ローンのお金がいつ入るかと、お店への支払いの時期が合っているかを確かめておきましょう。
- 返済の総額(借りるお金と利息の合計)
- 返済の期間と、毎月の返済額
- 追加の費用が出た時に払えるお金が手元にあるか
- お店への支払いの時期と回数
- 作業の期間の目安と、長引いた時の扱い
- 直した後の税金・車検・保険のお金
見積もりの金額だけを借りて、直した後の維持費を忘れてしまうケースです。古い車は13年を超えると自動車税が重くなり、返済と維持費が重なって家計が苦しくなることがあります。
無理のない予算の立て方
予算は「レストアの見積もり」「追加への備え」「直した後に乗り続けるお金」の3つで立てます。ローンを使うなら、返済と維持費を合わせて月いくらになるかまで出しておきましょう。
『結局、いくらまでなら大丈夫なの?』と気になりますよね。目安を決める順番を並べてみました。
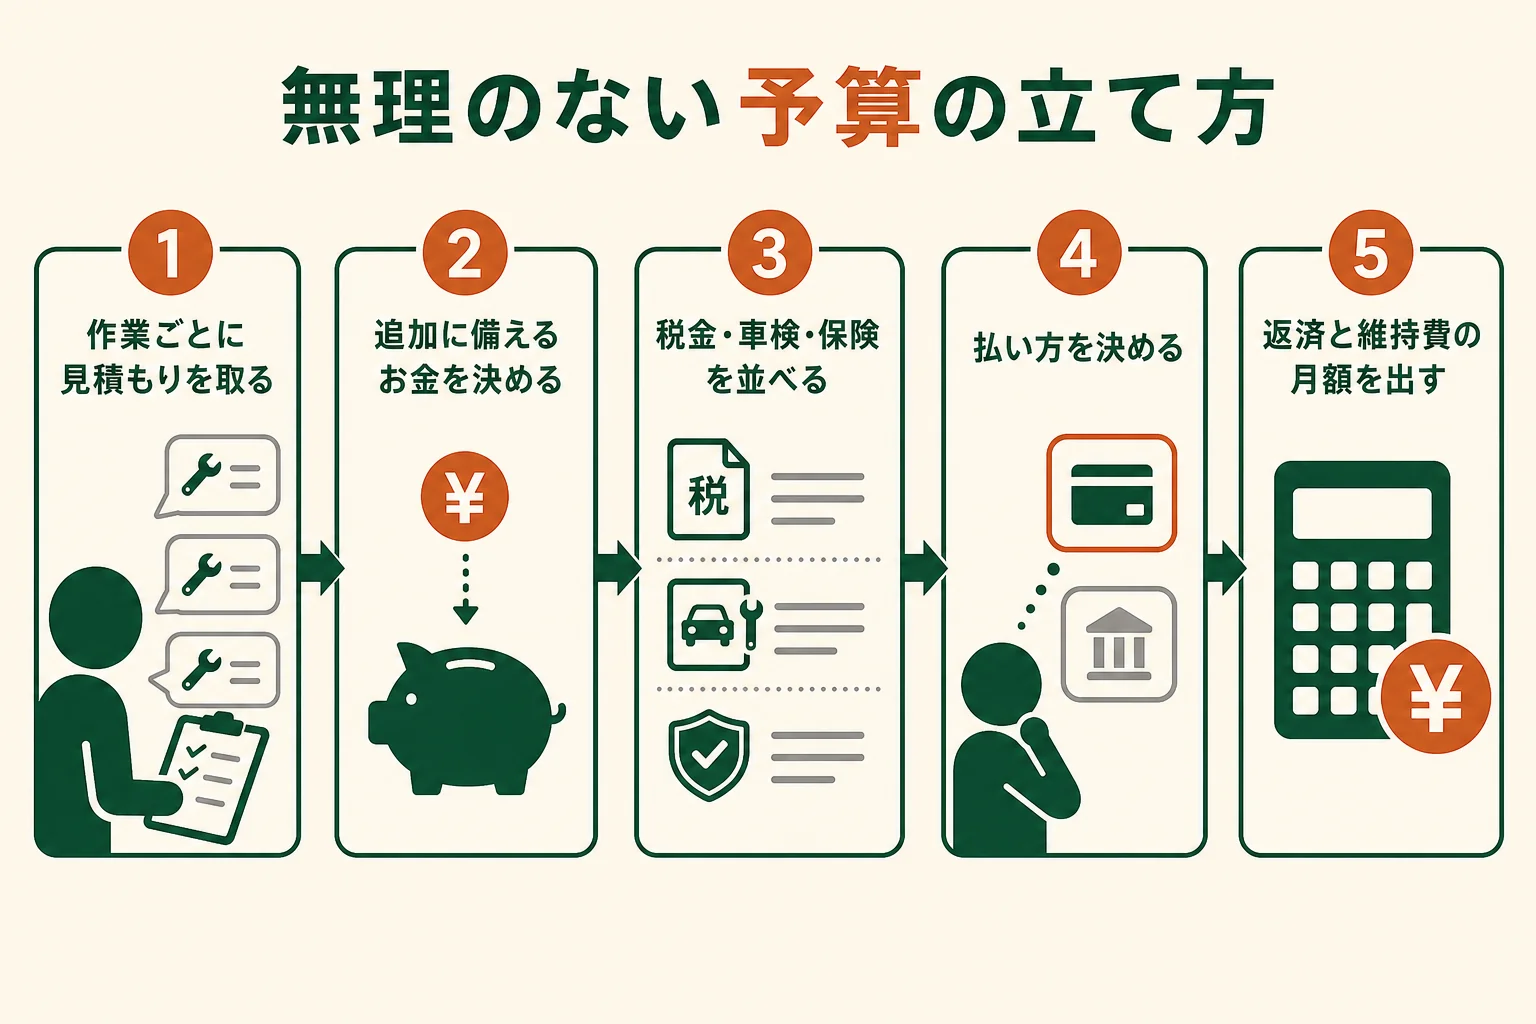
- 直したい範囲を決めて、作業ごとに見積もりを取る
- 見積もりとは別に、追加に備えるお金を決める
- 直した後の税金・車検・保険のお金を1年単位で並べる
- 一括・分けて進める・ローンのどれで払うかを決める
- ローンなら、返済と維持費を合わせた月の金額を出す
直した後のお金も予算に入れる
国土交通省の資料では、新車の登録からガソリン車は13年超で自動車税が概ね15%、軽自動車は13年経過で軽自動車税が概ね20%重くなります。例えば東京都主税局の税率では、1.5L超〜2L以下の自家用乗用車は39,500円が45,400円になります。
税金の詳しい仕組みは旧車の税金で、毎年の維持費全体は旧車の維持費で紹介しています。
日本損害保険協会の説明では、自家用の乗用車の車両保険の保険金額は「市場販売価格相当額」が基本です。レストアにかけたお金がそのまま保険の金額になるとは限らないので、ローンが残っている間の備えも保険会社に確かめておきましょう。
よくある相談:レストアとローンの悩み
Q&Aサイトでよく読まれているのは、学生がレストアのためにローンを組めるか、前金の払い方、バイクの部品代をローンで払うか、の3つです。どれも「借りられるか」より「返せるか」を先に考えるのがコツです。
ここでは、Q&Aサイトで多く読まれている相談を3つ選んで、要点をまとめて答えてみますね。
相談1:学生だけど、全塗装の費用をローンで借りられる?
借りられるかどうかは、金融機関の審査で決まります。まずは、レストアや車の修理に使えるローンがあるかを、金融機関に聞いてみてください。
ただ、借りられることと、無理なく返せることは別の話です。アルバイトの収入で毎月いくら返せるかを、先に計算しておきましょう。
相談2:前金を払う予定だけど、どう払うのが安心?
前金を払う時は、見積書や契約書に「何の作業の前金か」「いくらか」「残りはいつ払うか」が書かれているかを確かめてみてください。振込の控えも残しておくと安心です。
例えば、お店とはこんなふうに確かめておくといいですよ。
「前金は部品の取り寄せの分で、残りは完成した時でいいですか?」
「はい。追加が出た時は、作業を止めてご連絡しますね」
契約前に決めておきたいことはレストア依頼のトラブルを防ぐで紹介しています。
相談3:バイクのレストアの部品代を、ローンで払うのはあり?
部品は、届いてみたら合わなかった、ということも起こりえます。部品代をまとめて借りる前に、どの部品から買うか順番を決めておくと、無駄が減ります。
『セールの時にまとめて買っておきたい』という気持ちも分かります。ただ、組み立てが進まないうちに部品だけそろっても、返済が先に始まってしまうんですよね。
作業の順番に合わせて、必要な分だけ買うほうが、借りる金額も小さく済みます。バイクの費用の考え方はバイクのレストア費用で詳しく紹介しています。
毎日の車の支払いも一緒に考えておこう
レストアに大きなお金をかける時期は、毎日の車の出費も見直しどきです。旧車は休日の車にして、毎日の車の支払いを一定にしておくと、家計の見通しが立てやすくなります。
『レストアの返済に加えて、毎日の車の車検も来る…』と不安になる方も多いはずです。旧車を毎日の足にしていると、レストア中の移動にも困りますよね。
そこで、旧車は趣味の車にして、毎日の車は別に持つという考え方があります。比べ方はレストアするか乗り換えるかで紹介しています。
カーリースとローンの違いを知っておく
毎日の車を持つ方法の1つに、カーリースがあります。国民生活センターによると、リース会社が持つ車を一定の期間借りて使うサービスで、車の代金や税金、点検整備の費用などを含めて毎月定額で乗れるのが特徴です。
ただ、カーリースはローンとは違います。購入は売買の契約ですが、カーリースはリース会社との賃貸借の契約で、車の持ち主はリース会社なんです。
国民生活センターには、『ローンと同じ』と言われて契約したら、走行距離の制限や満了後の残価の支払い、中途解約料があると後で分かった、という相談も寄せられています。
| 項目 | カーリース(国民生活センターの比較表より) |
|---|---|
| 車検証上の所有者 | リース会社(使用者は本人) |
| 頭金 | 原則不要 |
| 登録料・税金・保険料・車検整備費用 | 契約に含む |
| 走行距離の制限 | 原則あり |
| 中途解約 | 原則不可(違約金が原則発生) |
| 契約満了時の車 | 返却・買取・再リース |
比較表には「プランによっては可能な場合あり」とも書かれています。実際の条件は、契約ごとに確かめてみてください。
- 購入の契約か、カーリースの契約か
- 契約年数と、支払総額・支払いの時期
- 走行距離の制限と、途中で解約できるか
- 契約が終わった時の返却・買い取り・残価の精算方法
仕組みはカーリースの仕組みで詳しく紹介しています。旧車のレストアにお金をかけたい時期だからこそ、毎日の車は月々定額で新車に乗れるカーリースにする、という選択肢も見てみてください。
定額カーリース(PR)
毎日乗る車は、月々定額のカーリースという選択肢も
旧車は休日の楽しみに回して、通勤や買い物の車は別に持ちたい。レストアの間の足が要る。直すより新しい車に乗り換えたい。そんな時は、税金や車検代をまとめて月々定額で新車に乗れるカーリースも比べてみてください。契約年数・月額に含まれる物・走行距離・途中でやめる時の条件は、申し込む前に公式の案内で確かめておくと安心です。
無料定額カーリースを見てみる料金・契約条件は公式サイトの最新の案内でご確認ください。
よくある質問
レストアの費用にローンは使えますか?
使えるかどうかは、金融機関の商品と審査で決まります。レストアや車の修理に使えるローンがあるかを、金融機関に直接聞いてみてください。
レストアでローンを組む時に気をつけることは?
作業中は車に乗れなくても返済が続くことと、追加の費用が出ることがある点です。返済の総額と、手元に残す余裕を先に決めておきましょう。
ローンを使わずにレストアする方法はありますか?
作業を区切って、お金がたまったら次の作業を頼む方法があります。期間は延びますが、区切りごとに予算を見直せます。
カーリースはローンと同じですか?
違います。カーリースはリース会社との賃貸借の契約で、原則として途中で解約できず、走行距離などの制限がある場合が多いです。契約書を読んでから決めましょう。
まとめ
- レストアの払い方は、一括・作業を分けて進める・ローンの3つ
- ローンを使うなら、乗れない間も返済が続くことと追加の費用に備える
- 予算は見積もり・追加への備え・直した後の維持費の3つで立てる
- 毎日の車の支払いを一定にしておくと、家計の見通しが立てやすい
- カーリースはローンとは違う契約なので、条件を確かめてから決める
コメント